Em obras públicas, o orçamento não é só uma estimativa de custo: é a base da licitação, do critério de aceitabilidade das propostas e da fiscalização pelos órgãos de controle. Um orçamento mal fundamentado gera sobrepreço ou licitação deserta, impugnações, aditivos e questionamentos do Tribunal de Contas. Para empresas licitantes, uma proposta com BDI mal calculado pode ser desclassificada ou virar prejuízo na execução.
Dois conceitos estão no centro desse trabalho: o SINAPI, referência de custos, e o BDI, que transforma o custo direto em preço.
O que é o SINAPI
O Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil é mantido pela Caixa Econômica Federal e pelo IBGE. Ele publica mensalmente, para cada estado, custos de insumos e composições de serviços, com e sem desoneração da folha de pagamento.
A Lei nº 14.133/2021 (art. 23, § 2º) estabelece que, na contratação de obras e serviços de engenharia, o valor estimado seja definido prioritariamente com base em composições de custos iguais ou inferiores à mediana do SINAPI, para edificações e demais obras, ou do SICRO, para infraestrutura de transportes, acrescido do BDI de referência e dos encargos sociais cabíveis. Na ausência dessas referências, a lei admite outras fontes, como pesquisas de mercado e tabelas oficiais, desde que justificadas.
O que é o BDI
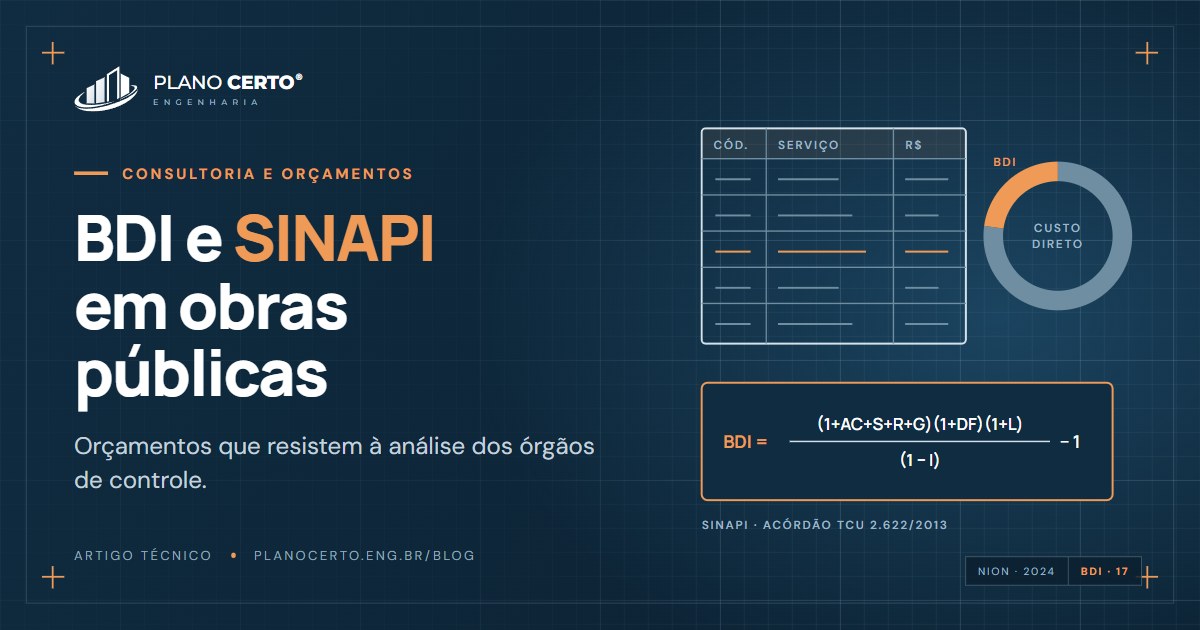
O BDI (Benefícios e Despesas Indiretas) é o percentual aplicado sobre o custo direto para cobrir despesas que não aparecem nas composições e remunerar a empresa. A fórmula consagrada pelo Tribunal de Contas da União no Acórdão nº 2.622/2013 – Plenário considera:
- AC: administração central da empresa.
- S e G: seguros e garantias.
- R: riscos.
- DF: despesas financeiras.
- L: lucro.
- I: tributos sobre o faturamento, como PIS, COFINS, ISS e, quando aplicável, a contribuição previdenciária sobre a receita bruta.
O mesmo acórdão publicou faixas referenciais de BDI por tipo de obra. Valores fora dessas faixas não são proibidos, mas precisam de justificativa técnica.
Erros comuns que geram questionamentos
- Custos diretos dentro do BDI: administração local, canteiro, mobilização e desmobilização podem ser medidos e devem ficar na planilha de custos diretos, não no BDI.
- Tributos indevidos: IRPJ e CSLL, por serem tributos sobre o lucro, não devem ser incluídos no BDI, conforme entendimento consolidado do TCU.
- Incoerência entre desoneração e BDI: usar custos desonerados do SINAPI sem incluir a contribuição sobre a receita bruta no BDI, ou o contrário.
- BDI único para fornecimentos relevantes: materiais e equipamentos de valor significativo, adquiridos de terceiros, costumam justificar BDI diferenciado.
- Composições adaptadas sem justificativa e quantitativos sem memória de cálculo.
- Data-base desatualizada ou tabela de estado diferente do local da obra.
Boas práticas para um orçamento defensável
- Partir de projetos completos e quantitativos com memória de cálculo.
- Usar a tabela SINAPI do estado e da data-base corretos, com o regime de desoneração coerente.
- Justificar composições próprias e cotações de insumos não referenciados.
- Detalhar a composição do BDI e dos encargos sociais.
- Elaborar o cronograma físico-financeiro compatível com a execução real.
- Revisar a curva ABC para concentrar a atenção nos itens de maior peso.
Um bom orçamento público não é o mais barato nem o mais caro. É o que consegue explicar cada número.
Tecnologia a serviço do orçamento
Ferramentas digitais agilizam consultas e cálculos, mas não substituem a análise técnica. Na área de aplicativos da Plano Certo está a NioEng, plataforma de orçamento de obras com consulta ao SINAPI, cálculo de BDI e ferramentas de pesquisa de preços em uma mesma interface.
Como a Plano Certo apoia órgãos públicos e empresas
- Para órgãos públicos: elaboração e revisão de orçamentos de referência, composições, BDI, encargos e cronogramas.
- Para empresas licitantes: análise de editais e planilhas, formação de preços e revisão de propostas.
- Em ambos os casos: memória de cálculo e documentação técnica para sustentar as escolhas.
O próximo passo
Seja para publicar um edital ou para disputar uma licitação, um orçamento bem fundamentado reduz riscos, evita retrabalho e dá segurança para quem contrata e para quem executa.
Perguntas frequentes
O que entra no BDI?
Despesas indiretas e o lucro que não aparecem nas composições de custo direto: administração central, seguros, garantias, riscos, despesas financeiras, lucro e tributos sobre o faturamento. Custos que podem ser medidos diretamente, como administração local e mobilização, devem ficar na planilha de custos diretos.
Existe um BDI obrigatório?
Não existe um percentual único. O Tribunal de Contas da União publicou faixas referenciais por tipo de obra no Acórdão nº 2.622/2013 – Plenário. Valores fora dessas faixas não são proibidos, mas precisam de justificativa técnica.
Qual a diferença entre SINAPI desonerado e não desonerado?
O SINAPI publica custos com e sem desoneração da folha de pagamento, que afeta os encargos sociais da mão de obra. A escolha deve ser coerente com o regime tributário considerado e com o BDI adotado.
Há ferramentas para agilizar o orçamento?
Sim. Na área de aplicativos da Plano Certo está a NioEng, plataforma de orçamento com consulta ao SINAPI, cálculo de BDI e pesquisa de preços. A ferramenta agiliza o trabalho, mas a análise técnica continua indispensável.
FALE COM A PLANO CERTO
Precisa de um orçamento de obra pública bem fundamentado?
Apoiamos órgãos públicos e empresas na elaboração e revisão de orçamentos, composições, BDI e propostas para licitações de obras e serviços de engenharia.
- Orçamentos com referências SINAPI e composições justificadas
- Revisão de BDI, encargos sociais e critérios de aceitabilidade
- Equipe com amplo conhecimento em licitações públicas